
21/07/2026
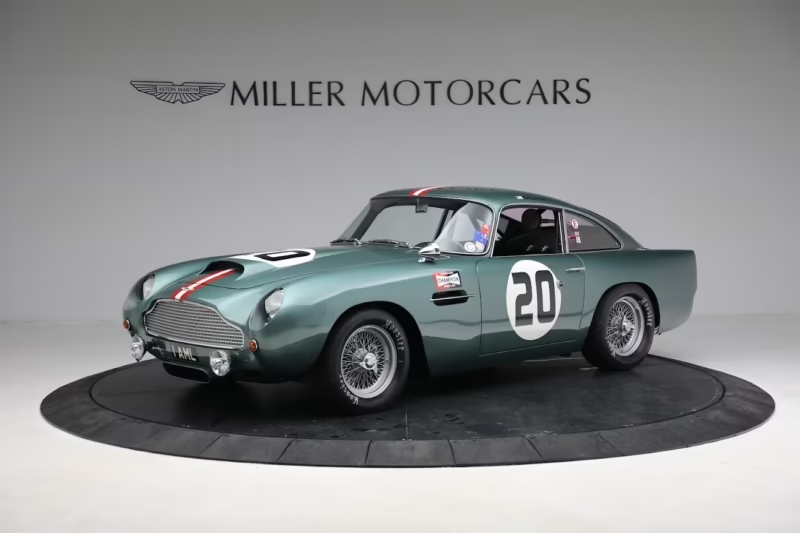
El sueño de poseer un coche clásico, ya sea un deportivo que marcó una época en Le Mans o un sedán que evoca la nostalgia de décadas pasadas, a menudo parece un lujo reservado para unos pocos. Sin embargo, la realidad es que el acceso a estas joyas del automovilismo es más factible de lo que muchos creen gracias a las opciones de financiación especializadas. Adquirir un coche clásico no es solo comprar un medio de transporte; es invertir en una pieza de historia, en una obra de arte mecánica y, en muchos casos, en un activo que puede revalorizarse con el tiempo. En este artículo, desglosaremos todo lo que necesitas saber sobre cómo financiar un coche clásico, los tipos de acuerdos disponibles y, fundamentalmente, qué ocurre cuando llegas al final del contrato.
¿Por Qué Financiar un Coche Clásico en Lugar de Comprarlo al Contado?
Si bien pagar al contado es la forma más directa de adquirir cualquier bien, la financiación de un clásico presenta varias ventajas estratégicas que incluso los compradores con alta liquidez consideran. La principal razón es que un coche clásico es una inversión. Al financiar la compra, liberas tu capital para otras inversiones o para cubrir los costos asociados que no se pueden financiar, como la restauración, el mantenimiento especializado, el seguro o el almacenamiento. Además, una estructura de financiación adecuada te permite acceder a un vehículo de mayor valor o en mejor estado del que podrías permitirte con un único desembolso, potenciando así el posible retorno de tu inversión a largo plazo.
Tipos de Financiación para Coches Clásicos
El mercado de la financiación para vehículos de colección es un nicho especializado. Los prestamistas entienden que no están financiando un simple coche, sino un activo con un valor particular. Por ello, los productos que ofrecen están adaptados a esta realidad. Los dos modelos más comunes son la Compra a Plazos (Hire Purchase) y el Arrendamiento con Opción a Compra y Pago Final (Lease Purchase).
1. Compra a Plazos (Hire Purchase - HP)
Este es el método más tradicional y sencillo de entender. Funciona de la siguiente manera:
- Realizas un depósito inicial, que suele rondar entre el 10% y el 20% del valor del vehículo.
- El resto del valor del coche, más los intereses, se divide en una serie de cuotas mensuales fijas durante un período acordado (generalmente entre 2 y 5 años).
- Durante la duración del contrato, el coche es propiedad de la entidad financiera. Tú eres el poseedor registrado y responsable de su cuidado y seguro.
- Una vez que has pagado la última cuota, se realiza un pequeño pago final por la transferencia de titularidad (a menudo simbólico) y el coche pasa a ser legalmente tuyo en su totalidad.
La gran ventaja del HP es su simplicidad y predictibilidad. Sabes exactamente cuánto pagarás cada mes y que al final del plazo, el coche será tuyo sin sorpresas.
2. Arrendamiento con Opción a Compra y Pago Final (Lease Purchase)
Este modelo es ideal para quienes buscan cuotas mensuales más bajas o desean tener más flexibilidad al final del contrato. Su estructura se basa en el valor futuro estimado del coche, también conocido como valor residual.
- Al igual que en el HP, se realiza un depósito inicial.
- Las cuotas mensuales no cubren el valor total del coche, sino la depreciación estimada durante el plazo del contrato. Como los coches clásicos tienden a depreciarse muy lentamente o incluso a apreciarse, las cuotas mensuales pueden ser significativamente más bajas que en un acuerdo de HP.
- Al final del plazo acordado, queda un pago final sustancial, conocido como pago final o "cuota balón". Este pago corresponde al valor residual del coche que se acordó al inicio del contrato.
Este modelo te ofrece varias opciones al llegar a ese punto final, lo que nos lleva a la pregunta central que muchos entusiastas se hacen.
¿Qué Sucede al Final de tu Contrato de Financiación?
El final del acuerdo no es un callejón sin salida, sino una bifurcación con varias rutas emocionantes. Las opciones disponibles dependen del tipo de financiación que hayas elegido.
Si tienes una Compra a Plazos (HP)
La conclusión es muy directa. Una vez abonada la última cuota mensual, solo te quedará realizar el pago de la opción de compra, que suele ser una tarifa administrativa mínima. En ese momento, la entidad financiera te transfiere la propiedad total del vehículo y el clásico es 100% tuyo para disfrutar, conservar o vender como desees.
Si tienes un Arrendamiento con Pago Final
Aquí es donde la flexibilidad brilla. Al enfrentarte al gran pago final o "cuota balón", tienes varias alternativas estratégicas:
- Pagar la Cuota Balón y Quedarte con el Coche: Si te has enamorado del vehículo y tienes los fondos, puedes simplemente abonar la cantidad final acordada. Inmediatamente después, el coche se convierte en tu propiedad. Esta es la opción para aquellos que ven el coche como una posesión a largo plazo.
- Refinanciar el Pago Final: ¿No tienes la liquidez para afrontar el pago final de una sola vez? No hay problema. Una opción muy común es refinanciar esa cantidad. Básicamente, contratas un nuevo préstamo (a menudo con la misma entidad financiera) para cubrir la cuota balón, dividiendo ese monto en nuevas cuotas mensuales más manejables. Esto te permite quedarte con el coche sin necesidad de un gran desembolso.
- Entregar el Coche como Parte de Pago (Part Exchange): Quizás tu pasión por los clásicos ha evolucionado y ahora tienes la vista puesta en otro modelo. Puedes utilizar el valor de tu coche actual para un nuevo acuerdo. Si el valor de mercado de tu clásico en ese momento es superior a la cuota balón pendiente (lo que se conoce como "equity" o capital positivo), puedes usar esa diferencia como depósito para financiar tu próximo coche clásico. Es una forma fantástica de ir mejorando tu colección o simplemente cambiar de aires sin tener que vender el coche por tu cuenta.
Tabla Comparativa de Opciones al Finalizar
| Opción | Descripción | Ideal Para... |
|---|---|---|
| Pagar y Adquirir | Abonar la cuota balón para obtener la propiedad total del vehículo. | Quienes desean conservar el coche a largo plazo y tienen la liquidez necesaria. |
| Refinanciar | Obtener un nuevo préstamo para cubrir la cuota balón, pagándola en nuevas cuotas mensuales. | Quienes quieren quedarse con el coche pero prefieren no hacer un gran desembolso final. |
| Parte de Pago | Usar el valor del coche actual para iniciar un nuevo contrato de financiación para otro clásico. | Coleccionistas activos que desean cambiar de vehículo o adquirir un modelo superior. |
Preguntas Frecuentes (FAQ)
¿Puedo financiar cualquier tipo de coche clásico?
Generalmente sí, pero las entidades financieras especializadas suelen tener criterios. Evaluarán la procedencia del vehículo, su estado, su originalidad y su valor residual estimado. Coches con una historia clara, bien documentados y de marcas o modelos con una demanda estable en el mercado de coleccionistas son más fáciles de financiar.
¿Qué documentación necesito para solicitar la financiación?
El proceso es similar al de un préstamo personal o de coche convencional. Necesitarás prueba de identidad, prueba de ingresos (nóminas, declaraciones de impuestos), extractos bancarios y detalles sobre el coche que deseas comprar, incluyendo una valoración profesional si es posible.
¿Son los tipos de interés más altos para los coches clásicos?
No necesariamente. Como los coches clásicos son vistos como un activo que mantiene o aumenta su valor, el riesgo para el prestamista es a menudo menor que con un coche moderno que se deprecia rápidamente. Esto puede traducirse en tipos de interés competitivos, aunque dependerá siempre de tu perfil crediticio y de la entidad.
¿Qué pasa si el valor del coche es menor que el pago final al terminar el contrato?
Esta situación, conocida como "negative equity", es rara en el mercado de clásicos bien seleccionados, pero puede ocurrir. En este caso, si quisieras entregar el coche como parte de pago, tendrías que cubrir la diferencia. Por eso es crucial elegir un vehículo con un sólido potencial de conservación de valor y negociar un valor residual realista al inicio del contrato.
En conclusión, financiar un coche clásico es una vía inteligente y accesible para hacer realidad un sueño. Lejos de ser un simple préstamo, es una herramienta financiera que te permite gestionar tu pasión de una forma estratégica. Comprender las opciones al final del contrato te da el poder de adaptar tu decisión a tus circunstancias y objetivos futuros, ya sea convertirte en el orgulloso propietario definitivo, seguir disfrutando del coche con cuotas asequibles o dar el salto al siguiente clásico de tu lista de deseos.
Si quieres conocer otros artículos parecidos a Financiar un Coche Clásico: Guía Completa puedes visitar la categoría Automovilismo.