
03/09/2026
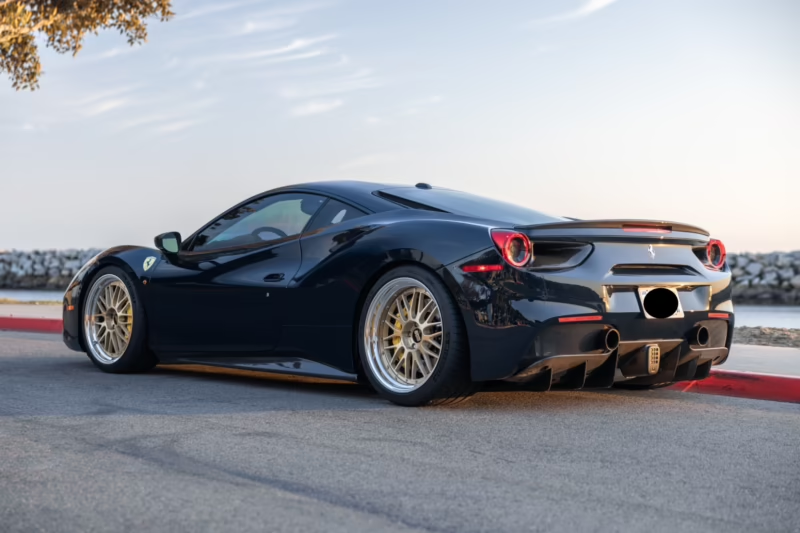
Poseer un Ferrari 488 Pista es materializar un sueño para cualquier entusiasta del automovilismo. No es simplemente un coche; es una declaración de intenciones, una obra de ingeniería derivada directamente de los circuitos de competición y diseñada para ofrecer sensaciones puras. Sin embargo, más allá del desembolso inicial para adquirir esta máquina, existe un aspecto fundamental y a menudo subestimado: el seguro. Asegurar una joya de Maranello como el 488 Pista no es una tarea trivial ni económica. Es una inversión necesaria para proteger un activo de altísimo valor, y su costo refleja la naturaleza extrema del vehículo. En este artículo, desglosaremos en profundidad cuánto cuesta realmente asegurar un Ferrari 488 Pista, qué factores influyen en la prima final y cómo navegar el complejo mundo de los seguros para superdeportivos.
¿Por Qué es Tan Caro Asegurar un Ferrari 488 Pista?
El Ferrari 488 Pista no es un vehículo común, y su póliza de seguro tampoco lo es. Las primas anuales, que pueden oscilar entre los 2,700 y más de 5,500 dólares en mercados de referencia, se justifican por una combinación de factores que elevan el riesgo desde la perspectiva de cualquier compañía aseguradora. Entender estos elementos es clave para comprender el porqué de su elevado costo.
1. Valor Intrínseco y de Reemplazo
El primer factor, y el más obvio, es el valor del propio coche. Un Ferrari 488 Pista es un automóvil cuyo precio supera con creces los 300,000 euros, y su valor en el mercado de segunda mano tiende a mantenerse o incluso a apreciarse debido a su exclusividad y su legado. En caso de un siniestro total, la indemnización que la aseguradora tendría que abonar es astronómica en comparación con un coche convencional. Esto, por sí solo, ya justifica una prima base muy elevada.
2. Costos de Reparación Exorbitantes
Aquí es donde la complejidad de un superdeportivo se hace patente. Un pequeño roce en un coche normal puede suponer unos cientos de euros. En un 488 Pista, ese mismo incidente podría costar decenas de miles. ¿La razón? Los materiales exóticos como la fibra de carbono, utilizada extensivamente en el chasis, la carrocería y los componentes aerodinámicos, requieren mano de obra ultra especializada y piezas de reemplazo que solo Ferrari puede suministrar. Un faro, un espejo retrovisor o un panel del parachoques pueden tener precios de cinco cifras. Las aseguradoras calculan este riesgo y lo trasladan directamente al costo de la póliza.
3. Rendimiento Extremo y Riesgo Asociado
Hablemos de su corazón: un motor V8 biturbo de 3.9 litros que entrega 720 caballos de potencia. Este propulsor, galardonado en múltiples ocasiones, permite al 488 Pista acelerar de 0 a 100 km/h en solo 2.85 segundos y alcanzar una velocidad máxima de 340 km/h. Estas cifras, emocionantes para el conductor, son una señal de alarma para las aseguradoras. Un vehículo con tal capacidad de aceleración y velocidad punta tiene un riesgo estadístico mucho mayor de verse involucrado en accidentes de alta velocidad, cuyas consecuencias suelen ser mucho más graves.
4. Exclusividad y Riesgo de Robo
El Ferrari 488 Pista es un objeto de deseo, lo que lamentablemente también lo convierte en un objetivo para ladrones de alto perfil. Aunque cuentan con avanzados sistemas de seguridad, el riesgo de robo es una variable que las compañías de seguros no pueden ignorar. La sofisticación de las bandas criminales dedicadas a coches de lujo obliga a incluir este factor en la ecuación del riesgo.
Factores Personales y Geográficos que Definen tu Póliza
Si bien las características del coche establecen una base de costo alta, la prima final que pagarás es un traje a medida, confeccionado a partir de tu perfil como conductor y tu entorno.
- Perfil del Conductor: La edad es determinante. Un conductor menor de 30 años pagará significativamente más que uno de 50. El historial de conducción es igualmente crucial; un expediente limpio, sin multas ni accidentes, es tu mejor carta de presentación. Algunas aseguradoras especializadas pueden incluso valorar positivamente la experiencia previa con vehículos de alta potencia.
- Ubicación Geográfica: No es lo mismo asegurar el coche en una tranquila zona rural que en el centro de una gran ciudad. Las aseguradoras analizan las estadísticas de siniestralidad, densidad de tráfico y tasas de criminalidad de tu código postal para ajustar el precio.
- Uso del Vehículo: ¿Será tu coche de diario o un placer de fin de semana? Limitar el kilometraje anual puede suponer un descuento considerable. Es vital ser honesto sobre el uso, especialmente en lo que respecta a los días en circuito (track days), ya que la mayoría de pólizas estándar excluyen explícitamente la cobertura en pista.
- Almacenamiento y Seguridad: Dónde duerme tu Pista importa, y mucho. Un garaje privado y seguro con sistemas de vigilancia reducirá la prima en comparación con aparcarlo en la calle. Instalar sistemas de localización GPS adicionales también es visto con buenos ojos por las aseguradoras.
Tabla Comparativa de Primas de Seguro (Estimaciones)
Para ilustrar cómo varían los costos, hemos creado una tabla con perfiles de conductor hipotéticos. Las cifras son estimaciones y pueden variar enormemente según la aseguradora y el país.
| Perfil del Conductor | Rango de Prima Anual (USD) | Factores Clave |
|---|---|---|
| Conductor Ideal | $2,700 - $3,500 | Más de 45 años, historial impecable, garaje seguro, bajo kilometraje anual, zona de bajo riesgo. |
| Conductor Promedio | $3,500 - $4,800 | Entre 35-45 años, sin accidentes graves recientes, uso mixto, residencia en zona suburbana. |
| Conductor de Alto Riesgo | $4,800 - $6,000+ | Menor de 30 años, algún incidente en el historial, residencia en gran ciudad, sin garaje privado. |
La Clave: Aseguradoras Especializadas en Coches Exóticos
Intentar asegurar un Ferrari 488 Pista con una compañía de seguros generalista suele ser un error. Muchas ni siquiera ofrecerán una cotización, y las que lo hagan probablemente tendrán precios desorbitados y coberturas inadecuadas. La solución pasa por acudir a aseguradoras especializadas en vehículos de lujo, exóticos y de colección.
Estas empresas entienden el valor y las particularidades de tu coche. Ofrecen productos diseñados específicamente para este nicho, como las pólizas de valor acordado. A diferencia de una póliza de valor de mercado (que te pagaría lo que valía el coche justo antes del siniestro, aplicando depreciación), una póliza de valor acordado fija una cifra de indemnización al inicio del contrato. Esto garantiza que, en caso de siniestro total, recibirás el valor completo por el que aseguraste tu Pista, sin sorpresas desagradables.
El Alma de Competición del 488 Pista
Para entender el valor que se está asegurando, es crucial recordar que el apellido "Pista" no es marketing. Es la esencia del coche. Este modelo es la culminación de la experiencia de Ferrari en el Campeonato Mundial de Resistencia (WEC), donde los 488 GTE y GT3 han cosechado innumerables victorias. La aerodinámica del 488 Pista, con su S-Duct frontal inspirado en la Fórmula 1, genera una carga un 20% superior a la del 488 GTB. Cada componente, desde la reducción de peso hasta la respuesta del motor, ha sido optimizado para el rendimiento en circuito. Asegurar este coche es, en esencia, proteger una pieza de historia del automovilismo contemporáneo.
Preguntas Frecuentes (FAQ)
¿El seguro de un 488 Pista cubre el uso en circuito?
Generalmente, no. Las pólizas de calle estándar excluyen categóricamente cualquier daño ocurrido durante eventos en circuito, tandas libres o cualquier tipo de competición. Para ello, necesitarás contratar una póliza específica para track days, que se adquiere por evento o por temporada y tiene un costo adicional considerable.
¿Hay formas de reducir el costo del seguro de mi Ferrari?
Sí. Aunque siempre será elevado, puedes optimizarlo. Mantener un historial de conducción inmaculado es lo más importante. Además, instalar sistemas de seguridad y localización avanzados, aceptar un deducible (franquicia) más alto, limitar el kilometraje anual y agrupar pólizas (si la aseguradora lo permite) pueden generar descuentos.
¿Qué es exactamente una póliza de "valor acordado"?
Es un tipo de cobertura donde, al inicio del contrato, el propietario y la compañía de seguros acuerdan un valor fijo para el vehículo basándose en su estado, exclusividad y valor de mercado. En caso de robo o siniestro total, la aseguradora pagará esa cantidad exacta, sin aplicar depreciación. Es la opción más recomendable para coches de colección y superdeportivos.
¿Asegurar un 488 Pista Spider es más caro que el Coupé?
Potencialmente sí, aunque la diferencia suele ser marginal. Algunas aseguradoras pueden aplicar una ligera prima adicional al modelo Spider debido a la complejidad mecánica de su techo retráctil y a una percepción de mayor riesgo de robo o vandalismo. Sin embargo, otros factores como el perfil del conductor tienen un impacto mucho mayor.
En conclusión, el seguro de un Ferrari 488 Pista es un componente tan esencial como su mantenimiento. Es un costo operativo significativo que refleja la extraordinaria naturaleza del vehículo. Abordar la búsqueda de la póliza con la misma seriedad y atención al detalle que se dedicaría a la compra del coche es fundamental. Investigar, comparar ofertas de aseguradoras especializadas y entender cada cláusula del contrato no solo protegerá tu inversión, sino que te dará la tranquilidad necesaria para disfrutar al máximo de cada kilómetro al volante de esta leyenda rodante.
Si quieres conocer otros artículos parecidos a Seguro del Ferrari 488 Pista: El Costo Real puedes visitar la categoría Superdeportivos.